Cómo afecta el carnet por puntos al seguro del coche 2026
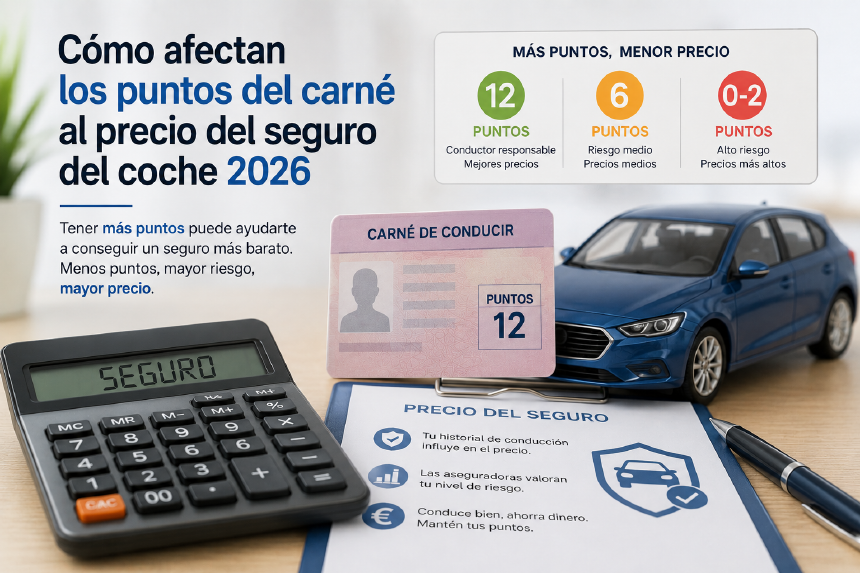
Analizar cómo afecta el carnet por puntos al seguro es un factor determinante que muchos conductores pasan por alto al contratar o renovar sus pólizas. Aunque las compañías aseguradoras en España no tienen acceso directo y automatizado al saldo exacto de puntos de la DGT por Ley de Protección de Datos, sí evalúan de manera rigurosa el historial de siniestralidad, las infracciones graves cometidas y la pérdida judicial o administrativa del permiso. Todo ello repercute directamente de forma positiva o negativa en la prima final que pagas cada año.
En esta guía práctica y especializada analizamos los criterios reales que aplican las aseguradoras, cómo se cruzan las multas con el precio de las pólizas y qué puedes hacer para proteger tu bolsillo en 2026.
Índice
El historial de conducción frente al saldo de puntos en las aseguradoras
Para comprender el funcionamiento del sector asegurador, es necesario distinguir entre dos conceptos que a menudo se confunden:
- El saldo de puntos de la DGT: Es un registro administrativo personal gestionado por Tráfico que oscila entre los 0 y los 15 puntos. Las aseguradoras no pueden consultar este saldo numérico de forma libre debido a la privacidad del conductor.
- El historial de incidencias y sanciones: Las multas firmes por velocidad, alcohol, drogas o conducción temeraria (que conllevan una detracción severa de puntos) sí suelen quedar reflejadas en expedientes públicos o se deducen a través del FIVA (Fichero Informativo de Vehículos Asegurados) y de los partes de siniestralidad compartidos entre entidades.
Si un conductor sufre una pérdida drástica de puntos o se queda sin saldo, el riesgo percibido por la compañía se dispara automáticamente, lo que se traduce en un incremento notable de la prima o, en casos extremos, en la negativa a renovar la póliza a todo riesgo. Si te encuentras en una situación crítica con el saldo, te recomendamos revisar nuestra guía sobre cómo recuperar el carnet de conducir cuando te quedas sin puntos.
Tabla orientativa del impacto de las infracciones en la prima del seguro
Para entender de manera visual cómo castigan las aseguradoras las conductas imprudentes al volante, la siguiente tabla resume el comportamiento habitual de las primas en función de las incidencias viales:
| Tipo de Infracción / Incidencia | Impacto en el Seguro de Coche | Causa principal evaluada por la aseguradora |
|---|---|---|
| Multas leves sin pérdida de puntos (ej. mal estacionamiento) | Nulo o imperceptible | Trámite administrativo menor que no afecta a la seguridad vial. |
| Multas graves con pérdida de puntos (ej. exceso de velocidad moderado) | Incremento de entre un 10% y un 25% | Aumento del factor de riesgo y mayor probabilidad de siniestro. |
| Infracciones muy graves (ej. positivo en alcohol o drogas) | Subida drástica (hasta el doble) o exclusión de coberturas | Conducta de alto riesgo tipificada penalmente. |
| Retirada judicial o administrativa del carnet | Cancelación de póliza o negativa absoluta de aseguramiento | Imposibilidad legal de conducir el vehículo asegurado. |
Si has sido sancionado recientemente y necesitas verificar los márgenes legales de velocidad o el impacto de las sanciones antes de que repercutan en tu expediente, puedes consultar nuestra guía detallada sobre radar fijo vs radar móvil: cómo saber si te han multado y los plazos para pagar multas DGT online: guía paso a paso y plazos legales.
El sistema Bonus-Malus: Tu mejor aliado o peor enemigo
El verdadero motor que premia o castiga al conductor en España es el sistema Bonus-Malus. Este mecanismo ajusta el precio del seguro año tras año en función de tu comportamiento al volante:
- Bonus (Bonificación): Por cada año en el que no declares ningún parte de siniestro con culpa ni acumules sanciones graves, la aseguradora te aplicará un descuento acumulativo que puede reducir el precio de tu seguro básico o a todo riesgo entre un 5% y un 50% respecto a la tarifa base.
- Malus (Recargo): Si provocas accidentes de tráfico con culpa o si tu historial de siniestralidad se acumula, la compañía te penalizará incrementando el importe de la prima anual de manera proporcional.
Asimismo, es fundamental recordar que la pérdida de puntos derivada de infracciones repetidas suele ir acompañada de sanciones económicas que, si no se gestionan a tiempo, pueden complicar tus trámites administrativos. Si necesitas consultar el estado actual de tus sanciones o de tus antecedentes, puedes repasar las pautas en nuestros artículos sobre cómo consultar mis puntos del carnet de conducir online o la información general sobre el carnet por puntos: cómo funciona el sistema en España.
Consejos para evitar subidas drásticas en tu póliza
Para mantener tu seguro de coche optimizado y evitar sorpresas desagradables en la renovación anual, ten en cuenta los siguientes consejos prácticos:
- Mantén una conducción preventiva: Evita sanciones por velocidad o distracciones con el móvil; aunque las aseguradoras no miren tus puntos directamente, un historial limpio de multas graves es la base para conservar el nivel máximo de bonus.
- Compara antes de renovar: Si tu compañía actual te aplica un recargo excesivo tras un parte o un cambio en tu expediente, utiliza comparadores independientes para trasladar tus años sin siniestros (certificado de siniesteridad) a otra entidad.
- Revisa las coberturas: Ajusta las franquicias de tu seguro a todo riesgo si tu experiencia al volante es sólida, lo que compensará posibles subidas en la prima base.
Si quieres mas información sobre seguros de coche y cual escoger, visita nuestra guía de seguros y sus tipos
Preguntas frecuentes
¿Puede subirme el seguro aunque la multa no me haya restado puntos?
Es poco probable si es una infracción leve, pero algunas graves sin pérdida de puntos (como una ITV caducada) también pueden influir si la aseguradora las detecta a través de tu expediente.
¿El bonus se pierde de golpe con un solo siniestro con culpa?
Depende de la póliza: algunas aseguradoras aplican una reducción proporcional del bonus acumulado, mientras que otras lo reinician por completo tras el primer parte con culpa.
¿Puedo recuperar el bonus si cambio de aseguradora tras un mal año?
Sí, el certificado de siniestralidad refleja tus años reales sin partes con culpa, así que una nueva compañía puede reconocerte el bonus acumulado antes del año conflictivo.
¿Influye la retirada cautelar del carnet igual que una retirada firme?
No de la misma forma: mientras el proceso judicial esté abierto y no haya sentencia firme, muchas aseguradoras mantienen la póliza activa a la espera de la resolución definitiva.